降本增效是現代企業的經營管理永恒的主題,在很多企業里采購成本往往又是總成本中最主要的部分。一般情況下,企業產品的成本中外購部分占了比較大的比例(60%~70%)。在全球企業的產品成本構成中,采購的原材料及零部件成本占企業總成本的比重大約在30%~90%之間,平均水平在60%以上。統計結果顯示:采購成本每降低1%,可使企業利潤率增加5%-10%。
本期文章將介紹兩種數據分析方法,通過永洪BI工具對采購成本變動進行指標分析,了解企業在市場是否更具有競爭力。該分析方法適用于對于市場價格波動敏感的大宗物資采購行為分析。
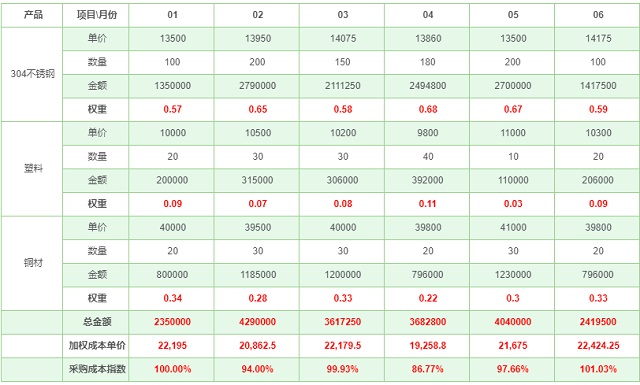
采購成本指數是指企業采購成本的“總體變化”。該指數是由企業采購的所有物料綜合計算出來。由于企業對不同物料的需求程度不同,不能簡單的通過平均價來計算,因此必須通過不同物料的權重(重要程度)來進行加權計算。
“權重 ”反應物料的“重要程度”,通常使用采購金額作為“權重”。權重=單項采購金額/總采購金額。
“加權單價”是所有采購物料經過采購單價和權重加權平均后的結果。加權單價= ∑(每種物料的單價×該物料權重)。
采購成本指數:設定初始期間的加權單價對應的指數為100%,以后各個期間的加權單價與基期加權單價的比值×100%就是報告期的成本指數。
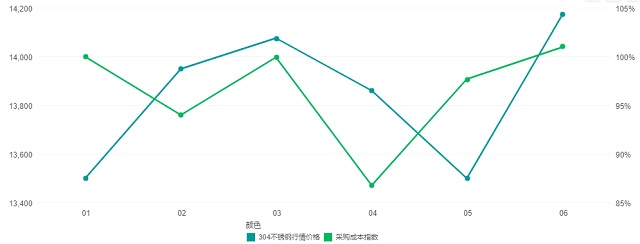
原材價格趨勢指原材料的公開行情價格走勢。通過關聯原材料的行情價格和企業的采購成本指數比較,可以分析企業采購成本變動是優于或劣于行情價格變化。
例如,某設備生產商,主要生產節能設備,每個月的采購物資主要包含304不銹鋼、銅材和塑料。下圖為原料采購清單:
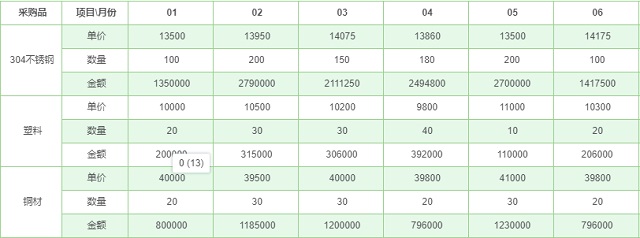
通過永洪BI工具自由式表格組件,使用聚合表達式和格間計算方法,依次計算權重、加權成本單價、采購成本指數。
通過永洪BI工具折線圖組件,分析304不銹鋼行情價格和采購成本指數的月度對比。如5月份,行情價格降低,但企業的采購成本指數卻增加了,原因可能是訂購量非最優。
上一節講到采購用量和采購單價的變化會影響采購成本的變動。本節介紹兩種采購分析指標,分別側重于從采購用量、采購單價角度分析采購成本變動。
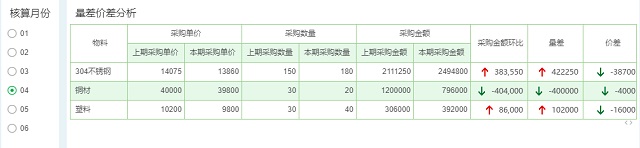
采購金額環比指當期采購金額與上期采購金額的金額差異。采購金額差異從采購用量和采購單價的分析角度可以拆分為量差和價差。采購金額環比=量差+價差。
量差=上期采購單價*(本期采購數量-上期采購數量)
價差=(本期采購單價-上期采購單價)*本期采購數量
還是以這個設備生產商為例子,在永洪BI工具中的分析過程如下:
1、選擇核算月份,分析核算月份與上個月的采購金額差異;2、使用計算公式,計算各個物料的采購金額環比、量差、價差;3、通過這三個指標,我們可以發現:a、304不銹鋼、塑料的采購金額環比增加了,但主要是由于采購量增多,采購單價卻是降低的;b、銅材則是采購用量、采購單價都下降了。
綜上所述,通過永洪BI工具可以幫助您從企業采購行為聯動市場行情趨勢、從金額變化細分價量分析,實現更好的采購成本變動數據挖掘。
?